Langkah reformasi regulator dinilai belum efektif, IHSG dibuka anjlok tajam dipicu usulan MSCI Standalone Market.
The Path To Financial Freedom, EduFulus – Berbagai langkah reformasi dan penyesuaian aturan yang diluncurkan otoritas pasar modal Indonesia dinilai belum efektif dalam meredam kecemasan investor global.
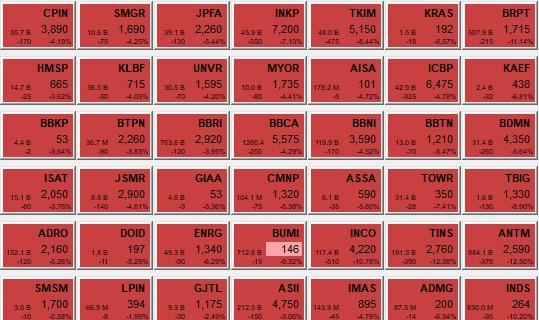
Pada perdagangan Senin (19/10/2026), Indeks Harga Saham Gabungan (IHSG) kembali dibuka anjlok tajam hingga menembus ke bawah level psikologis 5.000, melanjutkan tren kejatuhan dari pekan sebelumnya.
Kepanikan pasar terakselerasi setelah Morgan Stanley Capital International (MSCI) mengusulkan penurunan status bursa Indonesia dari Emerging Market langsung menjadi Standalone Market.
SIMAK JUGA: Geger MSCI! Pasar Modal RI Tetap Layak di Emerging Market Bukan Standalone Market
Keputusan keras MSCI ini sekaligus menjadi cermin bahwa serangkaian kebijakan regulator selama beberapa bulan terakhir belum menjawab persoalan substansial terkait integritas dan penegakan hukum di pasar modal domestik.
IHSG Lonsor Jebol Level 5.000 di Pembukaan Perdagangan
Berdasarkan data RTI pada Senin (19/10/2026) pagi:
- Pembukaan Sesi I: IHSG langsung jatuh 4,31% (turun 223 poin) ke posisi 4.961,87.
- Pergerakan Pukul 09.05 WIB: Tekanan jual berlanjut hingga IHSG menyentuh level 4.934,56, terkoreksi sekitar 4,83%.
- Statistik Saham: Sebanyak 698 saham berada di zona merah, hanya 46 saham yang menguat, dan 36 saham stagnan.
- Akumulasi Pelemahan: Dalam kurun waktu sebulan terakhir, IHSG telah merosot 22,90%, sedangkan sepanjang tahun 2026 (year-to-date) indeks telah tergerus hingga 43,07%.
Sejumlah Upaya Regulator
Menyikapi usulan Morgan Stanley Capital International (MSCI) pada pertengahan Oktober 2026 yang mengancam akan menurunkan status pasar modal Indonesia dari Emerging Market menjadi Standalone Market, Otoritas Jasa Keuangan (OJK) bersama Bursa Efek Indonesia (BEI) bergerak cepat mengambil tindakan darurat dan reformasi struktural.
Langkah tegas ini diambil untuk menjawab sorotan MSCI terkait isu transparansi kepemilikan saham, indikasi manipulasi perdagangan, dan efektivitas penegakan aturan di bursa domestik.
Guna menunjukkan komitmen dalam penegakan hukum, OJK menjatuhkan sanksi denda administratif bernilai fantastis sebesar Rp1,6 triliun kepada sejumlah emiten yang terbukti melanggar aturan transaksi.
Denda besar tersebut dijatuhkan kepada PT Dian Swastatika Sentosa Tbk (DSSA) senilai Rp1 triliun atas manipulasi pasar terencana, PT Barito Renewables Energy Tbk (BREN) sebesar Rp500 miliar, dan PT Petrindo Jaya Kreasi Tbk (CUAN) sebesar Rp100 miliar terkait penyimpangan pemesanan saham, disertai pembekuan izin direksi perusahaan efek yang terlibat.
Di sisi transparansi dan struktur kepemilikan, regulator memperketat batas kewajiban pengungkapan pemegang saham dari minimal 5% menjadi 1% serta mewajibkan pembukaan data Ultimate Beneficial Ownership (UBO) dan afiliasinya.
Selain itu, diterapkan kerangka kerja High Shareholding Concentration (HSC) untuk saham dengan konsentrasi kepemilikan di atas 95% guna menekan potensi pergerakan harga yang dimanipulasi.
Dari segi penataan likuiditas dan pencatatan data investor, regulator menyusun roadmap untuk menaikkan batas minimum saham publik beredar (free float) dari 7,5% menjadi 15% secara bertahap.
KSEI juga memperinci klasifikasi tipe investor dari 9 menjadi 39 jenis/sub-tipe guna mempermudah pelacakan serta deteksi dini terhadap transaksi yang mencurigakan.
Sebagai tindakan taktis di lapangan, BEI memberlakukan trading halt saat IHSG anjlok tajam di atas 11% demi menenangkan psikologis pasar. Sambil memitigasi gejolak, OJK dan BEI secara aktif menjadwalkan komunikasi formal untuk memberikan klarifikasi langsung kepada MSCI, sekaligus menggelar dialog darurat dengan para pelaku pasar, analis, dan finfluencer untuk menyamakan persepsi.
Pada Minggu, 18 Oktober 2026, Otoritas Jasa Keuangan (OJK) bersama dengan Self-Regulatory Organization (SRO), yang terdiri dari PT Bursa Efek Indonesia (BEI), PT Kliring Penjaminan Efek Indonesia (KPEI), dan PT Kustodian Sentral Efek Indonesia (KSEI), menyelenggarakan Indonesia Capital Market Update and Strategic Dialogue
Acara ini diselenggarakan dengan tujuan menjaga komunikasi yang terbuka dengan para pelaku pasar, menyampaikan informasi terkait langkah-langkah berkelanjutan dari upaya reformasi pasar modal Indonesia, serta mendapatkan masukan yang konstruktif dari para pelaku pasar. Acara ini dihadiri antara lain oleh perwakilan asosiasi, anggota bursa, manajer investasi, pengamat pasar modal, Key Opinion Leader (KOL), dan komunitas digital.
Mengapa Kebijakan Regulator Dinilai Belum Efektif?
Otoritas Jasa Keuangan (OJK) bersama PT Bursa Efek Indonesia (BEI) sebenarnya telah menelurkan sejumlah regulasi baru sejak awal tahun.
Kebijakan tersebut mencakup keterbukaan kepemilikan saham minimal 1% di KSEI, pengelompokan investor menjadi 39 kategori, penyusunan daftar High Shareholding Concentration (HSC), pemangkasan batas Auto Rejection Bawah (ARB) menjadi 7%, hingga rencana free float minimum 15%.
Namun, MSCI menilai langkah-langkah administratif tersebut belum menyentuh akar permasalahan utama:
- Penegakan Hukum Masih Sebatas Sanksi Administratif: MSCI menyoroti bahwa penindakan yang dilakukan otoritas lebih banyak berfokus pada sanksi pelanggaran pelaporan, bukan pembuktian pidana atas dugaan praktik perdagangan terkoordinasi dan manipulasi pasar.
- Ketiadaan Bukti Konkret Pengungkapan Kasus: Berbeda dengan negara lain yang menunjukkan langkah hukum tegas sampai tingkat likuidasi dana atau aduan pidana, rekam jejak penegakan hukum di Indonesia dinilai masih sangat terbatas.
- Standar Pembuktian yang Tinggi: MSCI menegaskan bahwa pembuatan regulasi baru saja tidak cukup tanpa dibarengi dengan tindakan penindakan hukum pidana yang nyata dan transparan di lapangan.
Analis Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, memaparkan bahwa usulan reklasifikasi langsung ke Standalone Market membuktikan betapa mendalamnya penilaian negatif lembaga global terhadap integritas pasar Indonesia.
“Hasil tersebut melampaui skenario terburuk yang kami perkirakan. Sebelumnya, kami menempatkan konsultasi untuk penurunan status ke Frontier Market sebagai risiko ekstrem. Namun, MSCI langsung mengusulkan status Standalone, dengan alasan bahwa klasifikasi Frontier Market tidak akan mencerminkan kedalaman permasalahan pasar Indonesia,” jelas Rully.
Ancaman Outflow US$ 3 Miliar dan Risiko Sistemik
Ketifak-efektifan respons regulator dalam meyakinkan MSCI membawa risiko nyata berupa penarikan dana asing secara masif. Jika status Standalone Market benar-benar ditetapkan pada Juni 2027:
- Kehilangan Eksposur Indeks: Indonesia terancam keluar sepenuhnya dari indeks acuan Emerging Market maupun Frontier Market.
- Potensi Capital Outflow: Mirae Asset memperkirakan potensi arus modal keluar dari investor pasif mencapai 3 miliar dollar AS (sekitar Rp 48 triliun), di luar aksi jual dari pengelola dana aktif.
- Ancaman pada Saham Big Cap: Saham-saham dengan kepemilikan asing tinggi (46–53%), seperti perbankan besar, TLKM, ASII, dan UNTR, menjadi kelompok yang paling rentan terpukul.
- Dampak Efek Domino: Tekanan ini berpotensi merembet ke pelemahan nilai tukar rupiah serta lonjakan imbal hasil (yield) Surat Berharga Negara (SBN).
Ujian Nyata Bagi Otoritas Sebelum Tenggat 2027
Masa konsultasi yang dibuka MSCI hingga 30 April 2027 memberikan tenggat waktu kritis bagi OJK dan BEI. Untuk membalikkan keadaan dan membatalkan status Standalone Market, regulator tidak cukup hanya merilis aturan teknis baru.
Otoritas dituntut untuk membuktikan efektivitas penegakan hukum pidana pasar modal secara transparan, menindak tegas praktik manipulasi harga, serta merealisasikan tahap awal penerapan free float 15% pada Maret 2027 mendatang.
SIMAK JUGA: 4 Urutan Klasifikasi Pasar Saham MSCI dan Contoh Negaranya, Indonesia Teracam Terperosok
* Kuy cerdas investasi dan trading dengan artikel edukatif EduFulus lainnya di Google News. Dus, jika Anda ingin bekerjasama dengan kanal EduFulus, silakan hubungi tim di WA (0812 8027 7190) atau email: kalderanews@gmail.com.

Leave a Reply